

Требования к бухгалтерскому учёту в Литве строго регламентированы и обязательны для каждого субъекта хозяйственной деятельности – от самой маленькой индивидуальной деятельности до крупнейшего акционерного общества. Неважно, руководите ли вы стартапом или публичным учреждением: соблюдение правил учёта – это не выбор, а юридическая обязанность.
Бухгалтерский учёт в соответствии с законодательством обеспечивает финансовую отчётность, соответствие требованиям законов и обоснованные бизнес-решения. В 2026 году в этой сфере произошли существенные изменения. Особенно значимой стала реформа VSAFAS, коренным образом изменившая структуру учёта в государственном секторе.
В этой статье вы найдёте всё, что необходимо знать руководителю компании: кто обязан вести учёт, какие правовые акты регулируют процесс, какие сроки хранения документов действуют, какая ответственность грозит за нарушения и какие практические шаги помогут вашему бизнесу соответствовать требованиям 2026 года.
Главное
- Все зарегистрированные в Литве компании – от АО до ассоциаций – обязаны вести бухгалтерский учёт с момента регистрации до завершения ликвидации.
- С 1 января 2026 года действует масштабная реформа VSAFAS: изменён план счетов (118 изменений), обновлены структура финансовой отчётности и принципы регистрации в государственном секторе.
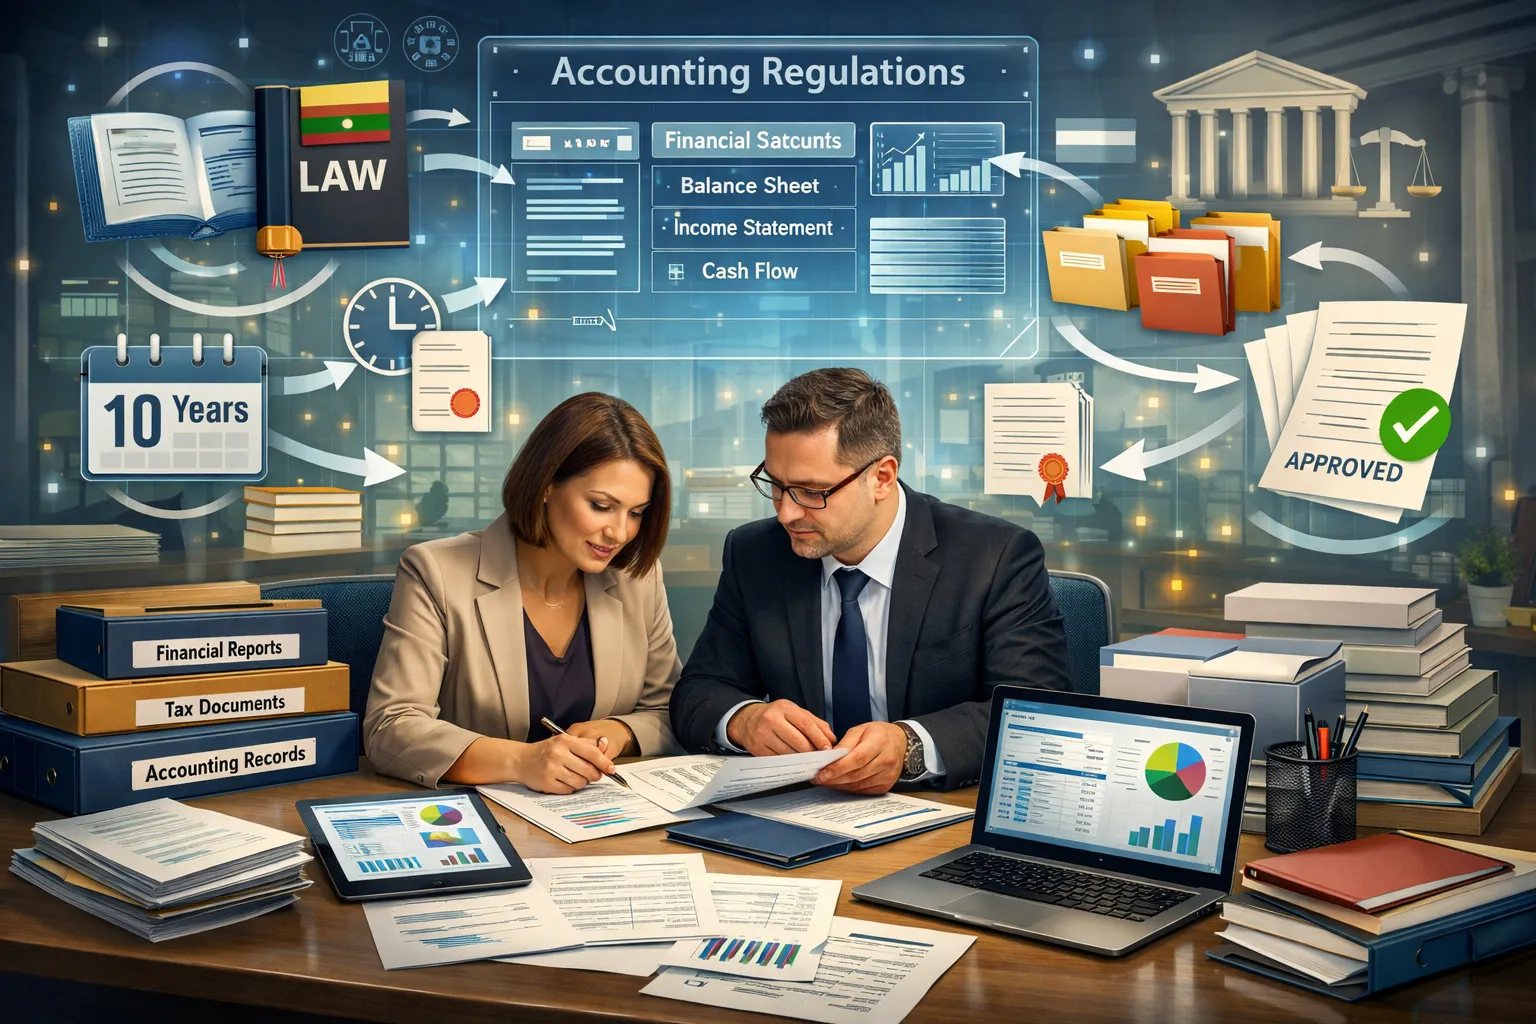
- Первичные учётные документы (счета-фактуры, договоры, банковские выписки) должны храниться не менее 10 лет; документы, связанные с трудовыми отношениями, – 50 лет.
- Штрафы за нарушения в учёте составляют от предупреждения или 30 евро до 6 000 евро (ст. 205 КоАП), а VMI может дополнительно начислить пени и штрафы до 50 % от пересчитанного налога.
- Руководитель компании всегда несёт личную ответственность за организацию учёта и достоверность финансовой отчётности – даже если учёт ведёт нанятый бухгалтер или внешняя компания.
Кто обязан вести бухгалтерский учёт в Литве?
Обязаны ли все литовские компании вести учёт?
Да. Все зарегистрированные в Литве компании – акционерные общества (AB), закрытые акционерные общества (UAB), кооперативы, полные и коммандитные товарищества, публичные учреждения, ассоциации – обязаны вести бухгалтерский учёт. Это предусмотрено Законом о финансовом учёте (до 1 мая 2022 года – Закон о бухгалтерском учёте).
Обязанность вести учёт возникает с момента регистрации юридического лица в Регистре юридических лиц. Она прекращается только тогда, когда процедуры ликвидации полностью завершены. Даже бездействующая компания должна составлять и подавать отчётность, пока она официально не исключена из регистра.
Какие обязанности действуют для лиц, ведущих индивидуальную деятельность?
Физические лица, ведущие индивидуальную деятельность, обязаны вести учёт доходов и расходов от своей деятельности независимо от размера получаемых доходов. Эта обязанность установлена Законом Литовской Республики о финансовом учёте.
Учёт индивидуальной деятельности обычно ведётся путём заполнения журнала учёта доходов и расходов или с помощью других средств учёта, позволяющих надлежащим образом регистрировать полученные доходы и понесённые расходы, связанные с деятельностью.
Кроме того, лица, ведущие индивидуальную деятельность, обязаны хранить связанные с деятельностью финансовые документы, подтверждающие полученные доходы и понесённые расходы. Такими документами могут быть счета-фактуры, кассовые чеки, выписки с банковских счетов, договоры и другие финансовые документы. Эти документы должны храниться в течение установленного законодательством срока и по требованию предоставляться Государственной налоговой инспекции.
Какие требования к учёту действуют для микро-, малых и средних предприятий?
Категории предприятий (микро, малое, среднее, крупное) для целей финансовой отчётности устанавливает Закон об отчётности предприятий и групп предприятий (№ XIV-2811) по стоимости активов, чистой выручке от продаж и среднесписочной численности работников. Закон о развитии малого и среднего бизнеса также классифицирует предприятия по размеру, однако его критерии иные и применяются для целей поддержки бизнеса, а не учёта или отчётности.
- Микропредприятия – могут составлять сокращённую финансовую отчётность с меньшим объёмом раскрытий.
- Малые предприятия – составляют сокращённый баланс и отчёт о прибылях и убытках с ограниченной пояснительной запиской.
- Средние и крупные предприятия – обязаны составлять полный комплект финансовой отчётности и могут быть обязаны проходить аудит в соответствии с Законом ЛР об аудите финансовой отчётности и других услугах по обеспечению уверенности.
Все категории без исключения обязаны вести учёт. Различаются лишь объём отчётности и степень её детализации. Чем крупнее компания, тем больше информации она должна раскрывать.
Какие основные требования к бухгалтерскому учёту действуют в 2026 году?
Закон о финансовом учёте – основной правовой акт
Закон ЛР о финансовом учёте (№ IX-574, с последующими изменениями) – основной правовой акт, регулирующий бухгалтерский учёт в частном секторе. Он устанавливает принципы организации учёта, правила работы с документами, требования к составлению отчётности и ответственность за нарушения.
Этот закон распространяется на все юридические лица, зарегистрированные в Литовской Республике, за исключением субъектов государственного сектора, к которым применяются VSAFAS. Бухгалтерский учёт по закону охватывает не только финансовый, но и налоговый учёт.
Какие правовые акты должен знать каждый руководитель компании?
Требования к ведению учёта для компаний вытекают не из одного, а из нескольких основных правовых актов:
- Закон о финансовом учёте – организация учёта и первичные документы.
- Закон ЛР об отчётности предприятий и групп предприятий (№ XIV-2811) – финансовая отчётность и категории предприятий (микро, малое, среднее, крупное).
- Закон об администрировании налогов – налоговый учёт и декларирование.
- Гражданский кодекс ЛР (например, ст. 2.87) – обязанности органов управления юридических лиц.
- Закон ЛР об аудите финансовой отчётности и других услугах по обеспечению уверенности – случаи обязательного аудита.
- Постановления Правительства ЛР и приказы Министерства финансов – порядок применения VAS и VSAFAS.
Как реформа VSAFAS меняет практику учёта с 2026 года?
С 1 января 2026 года уже действуют существенные изменения Стандартов учёта и финансовой отчётности государственного сектора (VSAFAS). Это крупнейшее изменение учёта в государственном секторе за последнее десятилетие.
Основные изменения VSAFAS с 2026 года включают:
- Новая структура финансовой отчётности – FBA (отчёт о финансовом положении), VRA (отчёт о результатах деятельности), PSA (отчёт о движении денежных средств) и другие формы.
- Реформа плана счетов – 118 изменений: 49 изменённых наименований, 51 новый счёт, 18 исключённых счетов.
- Новые принципы регистрации хозяйственных операций – необходимо заново освоить счета главной книги и детализирующие признаки (измерения).
Частные компании, сотрудничающие с государственным сектором (например, оказывающие услуги самоуправлениям), также должны быть осведомлены о подготовке к изменениям VSAFAS. Все организации государственного сектора обязаны обновить системы учёта, переклассифицировать данные и обучить сотрудников.
VAS обязательны для большинства частных компаний Литвы. Международные стандарты финансовой отчётности (МСФО/IFRS) обязательны для организаций, представляющих общественный интерес, – листинговых компаний, банков, страховых компаний. Другие компании могут добровольно выбрать МСФО, однако после такого выбора вернуться к VAS сложно.
Какие требования к ведению учёта действуют для компаний?
Как выбрать подходящий способ организации учёта?
Компании могут выбрать один из двух основных способов организации учёта:
- Внутренний учёт – штатный бухгалтер или команда бухгалтеров, работающих в компании. Этот вариант подходит более крупным организациям с большим потоком хозяйственных операций.
- Внешний учёт (аутсорсинг) – покупка услуг у профессиональной бухгалтерской компании или самозанятого бухгалтера. Это самый популярный выбор среди малых и средних предприятий.
Оба варианта полностью законны согласно Закону о финансовом учёте. Однако очень важно понимать: ответственность за достоверность учёта всегда несёт руководитель компании, даже если учёт поручен третьей стороне. Выбирая внешнего поставщика услуг, стоит учитывать и ограничение ч. 2 ст. 14 Закона о финансовом учёте: лица, осуждённые за тяжкие или особо тяжкие преступления против собственности, имущественных прав и имущественных интересов, экономики, финансовой системы или публичных интересов, не могут руководить компанией, оказывающей бухгалтерские услуги, пока их судимость не погашена.
Почему порядок регистрации хозяйственных операций и меры финансового контроля обязательны?
Порядок регистрации хозяйственных операций и меры финансового контроля необходимы в каждой компании, поскольку они обеспечивают прозрачное, последовательное и соответствующее законодательству управление финансовой информацией. Без чёткого порядка учёта компании было бы сложно надлежащим образом регистрировать финансовые события, контролировать свою деятельность и предоставлять достоверные финансовые данные.
Прежде всего, каждая компания обязана иметь порядок регистрации хозяйственных операций. Это внутренний документ, в котором описано, как компания регистрирует свои хозяйственные операции, какие методы учёта применяет и как соблюдает принципы учёта. Такой порядок помогает обеспечить единообразную и последовательную регистрацию всех операций. Он также должен соответствовать действующим стандартам учёта – Стандартам бухгалтерского учёта (VAS) или Международным стандартам финансовой отчётности (МСФО). Последовательность очень важна, поскольку выбранные методы учёта должны применяться одинаково каждый год, за исключением случаев, когда есть обоснованная причина их изменить.
Не менее важен и план счетов. Это структурированный перечень всех бухгалтерских счетов, используемых в компании, который позволяет систематически классифицировать и регистрировать финансовые операции. План счетов помогает обеспечить упорядоченное распределение всех финансовых данных и простоту их анализа. В частном секторе чаще всего используется типовой план счетов, составленный в соответствии с VAS, который можно адаптировать к деятельности конкретной компании. В государственном же секторе с 2026 года действует новый обязательный общий план счетов, в котором реализовано 118 изменений.
Кроме того, чёткий порядок регистрации хозяйственных операций и правильно составленный план счетов являются важной частью мер финансового контроля. Они помогают обеспечить достоверность финансовой информации компании, снижают риск ошибок или злоупотреблений и позволяют руководству принимать обоснованные решения. Поэтому эти документы – не только юридическое требование, но и важная часть эффективного управления компанией.
Порядок работы с первичными документами и электронный учёт
Каждая хозяйственная операция без исключения должна быть подтверждена первичным документом. Это может быть счёт-фактура, приходный кассовый ордер, договор, акт приёма-передачи или другой учётный документ. Первичные документы должны содержать наименование документа, дату составления, содержание и сумму хозяйственной операции, а также имя, фамилию и подпись составившего его лица.
Хозяйственные операции регистрируются в учётных регистрах в хронологическом порядке в день их совершения или сразу, как только это возможно, но не позднее дня составления финансовой отчётности (ст. 3 Закона о финансовом учёте). Операции с наличными деньгами должны быть зарегистрированы не позднее последнего дня текущего месяца. Несоблюдение этих правил считается нарушением порядка учёта.
Законодательство Литвы позволяет вести учёт в электронном виде. Электронные документы – электронные счета-фактуры, данные электронных кассовых аппаратов – имеют такую же юридическую силу, как и бумажные. При сотрудничестве с государственным сектором электронные счета-фактуры обязательны. Рекомендуется использовать лицензированное программное обеспечение для учёта, соответствующее литовским стандартам.
Нужна профессиональная помощь?
Запишитесь на бесплатную онлайн-консультацию, и мы обсудим потребности вашего бизнеса. Наши специалисты помогут найти оптимальные решения для учёта.
Какая финансовая отчётность обязательна в зависимости от размера компании?
Полный комплект финансовой отчётности – кто обязан его составлять?
Согласно Закону о финансовом учёте и Закону об отчётности предприятий и групп предприятий (№ XIV-2811), все литовские компании обязаны составлять годовую финансовую отчётность. Полный комплект включает баланс (отчёт о финансовом положении), отчёт о прибылях и убытках, отчёт о движении денежных средств, отчёт об изменениях собственного капитала и пояснительную записку.
Более мелкие компании – микро- и малые предприятия – могут составлять сокращённый комплект отчётности. Им достаточно представить баланс и отчёт о прибылях и убытках с ограниченной пояснительной запиской.
Различные требования к отчётности в зависимости от категории предприятия
| Категория предприятия | Требуемая отчётность | Аудит |
|---|---|---|
| Микропредприятие | Сокращённый баланс, сокращённый отчёт о прибылях и убытках | Как правило, не обязателен (обязателен для AB, государственных и муниципальных предприятий) |
| Малое предприятие | Сокращённый баланс, отчёт о прибылях и убытках, ограниченная пояснительная записка | Обязателен, если превышены 2 из 3 критериев аудита, а также для AB, государственных и муниципальных предприятий |
| Среднее предприятие | Полный комплект финансовой отчётности | Обязателен, если превышены 2 из 3 критериев аудита |
| Крупное предприятие / организация, представляющая общественный интерес | Полный комплект финансовой отчётности | Обязателен согласно Закону об аудите финансовой отчётности и других услугах по обеспечению уверенности |
Когда аудит обязателен? Согласно ч. 1 ст. 3 Закона об аудите финансовой отчётности и других услугах по обеспечению уверенности, аудит всегда обязателен для акционерных обществ (AB) независимо от размера, государственных и муниципальных предприятий, а также UAB, акционером которых является государство или самоуправление. Для других компаний, например частных UAB, аудит обязателен, если на последний день финансового года превышены как минимум 2 из 3 показателей: активы – более 2,5 млн евро, чистая выручка от продаж – более 4,5 млн евро, среднесписочная численность работников – более 50, либо если за финансовый год получено более 500 000 евро государственного или муниципального финансирования. Поскольку категория малого предприятия по Закону об отчётности предприятий и групп предприятий выходит за эти пороги, аудит может быть обязателен и для малого UAB.
В каждом отчёте должны быть представлены сравнительные данные за предыдущий год. Отчётность должна быть подписана руководителем компании и, если применимо, главным бухгалтером.
Какие сроки действуют для подачи годовой отчётности?
Годовая финансовая отчётность должна быть составлена и утверждена в течение 4 месяцев после окончания финансового года. Если финансовый год совпадает с календарным, срок – до 30 апреля.
Для UAB и AB утверждённая отчётность должна быть представлена в Центр регистров в течение 30 дней с момента утверждения. Для других организационно-правовых форм сроки отличаются: например, комплект финансовой отчётности малого товарищества (MB) должен быть утверждён и представлен в течение 4 месяцев после окончания финансового года (ст. 23 Закона о малых товариществах) – подробнее в статье об учёте малого товарищества. Налоговые декларации подаются в VMI в сроки, установленные отдельно для каждого налога. Опоздание может повлечь штрафы и другие негативные последствия.
Какие сроки хранения учётных документов действуют в 2026 году?
Сколько лет нужно хранить первичные учётные документы?
Сроки хранения учётных документов в Литве установлены несколькими правовыми актами: Законом о финансовом учёте, Законом о документах и архивах и Законом об администрировании налогов. Документы должны храниться так, чтобы обеспечивались их целостность, сохранность и доступность в течение всего срока хранения.
- Первичные учётные документы (счета-фактуры, кассовые документы, банковские выписки, договоры, акты) – не менее 10 лет с даты составления.
- Документы, связанные с трудовыми отношениями (трудовые договоры, табели учёта рабочего времени, расчётные ведомости) – 50 лет (или 75 лет, если составлены до 1996 года).
- Годовая финансовая отчётность – бессрочно (хранится постоянно).
- Промежуточная финансовая отчётность (квартальная, месячная) – не менее 10 лет.
Сроки хранения налоговых документов и риск проверки VMI
Документы, связанные с исчислением и декларированием налогов, должны храниться не менее 10 лет после окончания соответствующего налогового периода. Это касается счетов-фактур НДС, документов, используемых для исчисления налога на прибыль, и всех других записей налогового учёта.
VMI имеет право провести налоговую проверку за прошлые периоды. Если у вас не окажется документов, VMI может исчислить налоги по имеющимся данным – как правило, это невыгодный для налогоплательщика сценарий.
Как хранить электронные документы и каков порядок их уничтожения?
Электронные документы должны храниться в формате, обеспечивающем подлинность и целостность содержания в течение всего срока хранения. Должна быть возможность отобразить и распечатать электронный документ в понятной человеку форме.
Рекомендуется иметь систему резервного копирования. Используйте надёжные средства хранения данных – облачные хранилища с шифрованием, серверы с физической и программной защитой. Резервные копии следует делать регулярно и хранить отдельно от основных данных.
По истечении срока хранения документы можно уничтожить. Должна быть создана комиссия по уничтожению документов либо принято решение руководителя компании. Рекомендуется составить акт об уничтожении документов с перечнем, количеством и датой. Документы должны быть уничтожены так, чтобы информацию невозможно было восстановить, – это особенно важно для документов, содержащих персональные данные.
Какая ответственность грозит за нарушение требований к учёту?
Какие административные штрафы грозят за нарушение порядка учёта?
Кодекс административных правонарушений ЛР (КоАП) предусматривает конкретные штрафы за ненадлежащее ведение учёта. Согласно ст. 205 КоАП, штрафы составляют от предупреждения или 30 евро до 6 000 евро – в зависимости от тяжести и повторности нарушения: за нарушение правил учёта хозяйственных операций – предупреждение или 30–60 евро, за нарушение правил учёта денежных средств и материальных ценностей – 60–140 евро, за повторное нарушение – 140–600 евро, за небрежное ведение учёта, повлёкшее неуплату налогов, – 900–3 000 евро, а за мошенническое ведение учёта с целью уклонения от налогов – 3 000–6 000 евро.
Ответственность за несвоевременное представление финансовой отчётности в Центр регистров предусмотрена отдельной статьёй 206 КоАП. Если отчётность не представляется более 12 месяцев, может быть начата процедура принудительной ликвидации компании. Даже «забытая» бездействующая компания может повлечь серьёзные правовые последствия.
Несёт ли руководитель компании личную ответственность за ошибки в учёте?
Да. Согласно Гражданскому кодексу ЛР (ст. 2.87) и Закону о финансовом учёте, руководитель компании является главным ответственным лицом за организацию учёта и достоверность финансовой отчётности. Эта ответственность сохраняется даже тогда, когда учёт поручен бухгалтеру или внешней компании.
При умышленной фальсификации учёта может применяться уголовная ответственность по Уголовному кодексу ЛР: мошенническое ведение учёта (ст. 222) – штраф или лишение свободы на срок до 4 лет; небрежное ведение учёта (ст. 223) – штраф или лишение свободы на срок до 2 лет. По этим статьям к ответственности может быть привлечён не только руководитель, но и бухгалтер, который вёл учёт, или лицо, оказывавшее бухгалтерские услуги.
VMI также может назначить дополнительные штрафы и пени за неправильное ведение налогового учёта. Выявив нарушения в ходе проверки, VMI вправе пересчитать налоги и назначить штрафы до 50 % от дополнительно исчисленной суммы налога.
Какие ошибки в учёте встречаются чаще всего и как их избежать?
Знать, кто обязан вести бухгалтерский учёт, недостаточно – важно знать и самые частые ошибки:
- Отсутствие первичных документов или неполные реквизиты – каждая операция должна быть задокументирована.
- Несвоевременная регистрация операций – регистрируйте операции в день их совершения или как можно скорее после этого, а операции с наличными – не позднее последнего дня месяца. Хорошая практика – регистрировать операции месяца до начала следующего месяца.
- Ненадлежащий порядок регистрации и оценки хозяйственных операций – регулярно пересматривайте и обновляйте порядок регистрации и оценки операций.
- Несвоевременное представление отчётности – установите внутренние процедуры контроля сроков.
- Несоблюдение сроков хранения документов – создайте чёткую систему архивирования.
Совет: регулярно проводите внутренний аудит учёта или заказывайте независимую проверку. Это поможет вовремя заметить проблемы и избежать дорогостоящих нарушений.
Практические советы руководителям компаний по соблюдению требований к учёту
Контрольный список: соответствует ли учёт вашей компании требованиям 2026 года?
Используйте этот список как инструмент быстрой диагностики:
- Есть ли у вас утверждённый порядок регистрации и оценки хозяйственных операций?
- Используете ли вы план счетов в соответствии с VAS?
- Подтверждены ли все хозяйственные операции первичными документами?
- Составляется и подаётся ли финансовая отчётность вовремя?
- Хранятся ли документы в течение установленных сроков?
- Обладает ли бухгалтер необходимой квалификацией?
- Обновлено ли программное обеспечение для учёта в соответствии с требованиями 2026 года?
- Проведена ли оценка влияния реформы VSAFAS (если вы являетесь субъектом государственного сектора)?
Если хотя бы на один вопрос вы ответили «нет» – пора действовать незамедлительно.
Как выбрать наиболее подходящий способ ведения учёта?
Микро- и малым предприятиям часто экономичнее нанять внешнюю бухгалтерскую компанию. Так экономятся расходы на рабочее место, социальное страхование и обучение. Средним и крупным предприятиям выгоднее иметь внутреннюю команду бухгалтеров, поскольку это позволяет быстрее реагировать на повседневные вопросы.
Выбирая внешнюю услугу, оценивайте опыт работы в вашей отрасли, используемое программное обеспечение и его совместимость, отзывы и рекомендации клиентов, а также полис страхования профессиональной ответственности.
Как оптимизировать процессы учёта и снизить риск ошибок?
Сроки хранения учётных документов, составление отчётности, подача деклараций – всё это можно оптимизировать с помощью технологий:
- Автоматизируйте рутинные процессы – электронные счета-фактуры, автоматический импорт банковских выписок, автоматическое формирование отчётов.
- Используйте облачное программное обеспечение для учёта – вы получите доступ к данным из любого места и в любое время.
- Регулярно анализируйте финансовое положение – хотя бы раз в квартал вместе с бухгалтером, а не только в конце года.
- Инвестируйте в повышение квалификации бухгалтера – это особенно актуально с учётом изменений 2026 года.
С самого первого дня деятельности ведите учёт или позаботьтесь о бухгалтерских услугах. Зарегистрируйтесь в VMI и при необходимости станьте плательщиком НДС. Чем раньше вы создадите упорядоченную систему учёта, тем меньше проблем будет в будущем.
Нужна помощь с бухгалтерским учётом?
Требования к бухгалтерскому учёту в Литве постоянно меняются, а изменения 2026 года – особенно реформа VSAFAS – требуют тщательной подготовки. Профессиональные бухгалтеры помогут оценить вашу текущую ситуацию, выявить недостатки и обеспечить полное соответствие учёта вашей компании действующим требованиям.
Свяжитесь с нашими бухгалтерами уже сегодня – первая консультация бесплатна. Не оставляйте учёт на волю случая: своевременно приведённый в порядок учёт защищает от штрафов, налоговых проверок и личной ответственности руководителя.
Часто задаваемые вопросы
Обязаны ли лица, ведущие индивидуальную деятельность, вести бухгалтерский учёт?
Да, независимо от размера дохода. Закон о финансовом учёте (п. 7 ч. 3 ст. 1) распространяется на всех жителей, ведущих индивидуальную деятельность. Им разрешено вести упрощённый учёт (ч. 1 ст. 4) – чаще всего заполняется журнал учёта доходов и расходов, а порядок устанавливает Правительство или уполномоченное им учреждение. Подтверждения доходов и расходов (счета-фактуры, чеки) необходимо хранить – VMI может потребовать их в любое время.
Сколько лет нужно хранить счета-фактуры в Литве?
Первичные учётные документы, включая счета-фактуры, должны храниться не менее 10 лет с даты их составления. Счета-фактуры НДС также хранятся 10 лет. Годовая финансовая отчётность хранится бессрочно, а документы, связанные с трудовыми отношениями, – 50 лет.
Какие штрафы грозят за ненадлежащее ведение учёта?
Административные штрафы по ст. 205 КоАП составляют от предупреждения или 30 евро до 6 000 евро. VMI может дополнительно назначить штрафы до 50 % от пересчитанной суммы налога, а также пени. В самых серьёзных случаях – при умышленной фальсификации учёта – грозит уголовная ответственность: штраф или лишение свободы на срок до 4 лет по статье 222 Уголовного кодекса ЛР.
Что изменилось в бухгалтерском учёте с 1 января 2026 года?
Главное изменение – реформа VSAFAS в государственном секторе. Существенно изменён план счетов (118 изменений), обновлены структура финансовой отчётности и принципы регистрации хозяйственных операций. Применяемые к частному сектору VAS существенных изменений не претерпели, однако компании, работающие с государственным сектором, должны быть знакомы с новыми требованиями.
Несёт ли руководитель компании ответственность за ошибки в учёте, если учёт ведёт нанятый бухгалтер?
Да. Согласно Гражданскому кодексу ЛР и Закону о финансовом учёте, руководитель компании всегда остаётся главным ответственным лицом за организацию учёта и достоверность финансовой отчётности – независимо от того, ведёт ли учёт штатный бухгалтер или внешняя бухгалтерская компания. Факт найма не освобождает руководителя от ответственности.